 تراجع سعر الدولار في نهاية تعاملات اليوم الثلاثاء في 8 بنوك
الرقابة المالية تضع ضوابط جديدة للتمويل غير المصرفي.. كيف تحمي العملاء من التعثر والاحتيال؟

في إطار جهود الدولة لتعزيز الشمول المالي وتطوير منظومة التمويل غير المصرفي، تتجه الهيئة العامة للرقابة المالية إلى تطبيق مجموعة من الإجراءات التنظيمية والتكنولوجية التي تستهدف حماية المتعاملين، وضمان سلامة عمليات منح التمويل، والحد من مخاطر التعثر والاحتيال، بالتزامن مع النمو المتسارع في أنشطة التمويل الاستهلاكي وتمويل المشروعات الصغيرة والمتوسطة ومتناهية الصغر.
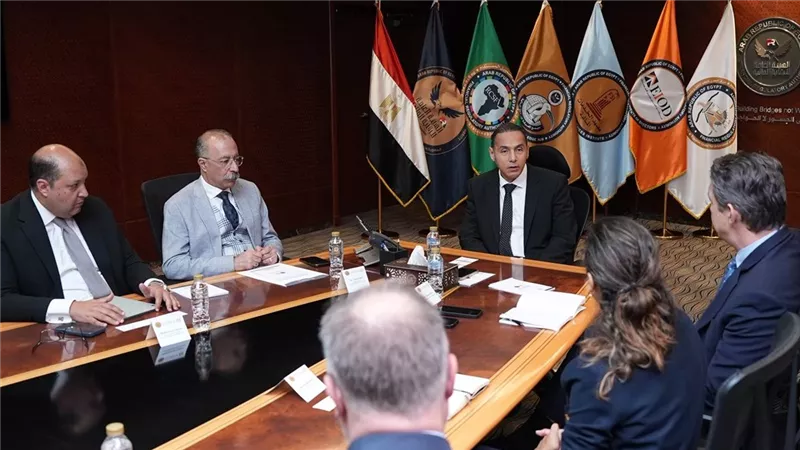
وخلال مشاركتها في فعاليات معرض ومؤتمر القاهرة الدولي للتكنولوجيا Cairo ICT 2026، استعرضت الدكتورة رحاب طه، مساعد رئيس الهيئة العامة للرقابة المالية لقطاع التمويل غير المصرفي، أبرز التدابير التي تبنتها الهيئة لتطوير آليات الرقابة على شركات التمويل، وتحقيق التوازن بين التوسع في تقديم الخدمات التمويلية والحفاظ على حقوق العملاء.
وأكدت رحاب طه أن الهيئة، برئاسة الدكتور إسلام عزام، تعمل على الانتقال من آليات الرقابة التقليدية إلى الرقابة اللحظية، بما يتيح متابعة العمليات التمويلية بصورة فورية، وإرساء قواعد التمويل المسؤول، وتعزيز كفاءة القطاع وفقًا لمستهدفات رؤية مصر 2030.
التمويل الاستهلاكي يقفز من 8 إلى 96 مليار جنيه
شهد نشاط التمويل الاستهلاكي نموًا ملحوظًا خلال السنوات الخمس الماضية، إذ ارتفع حجم التمويلات الممنوحة من 8 مليارات جنيه استفاد منها نحو 262 ألف مواطن، إلى قرابة 96 مليار جنيه تخدم نحو 12 مليون مستفيد.
ويعكس هذا النمو اتساع قاعدة المستفيدين من خدمات التمويل غير المصرفي، لكنه في الوقت نفسه فرض تحديات جديدة تتعلق بجودة التمويلات، وتعدد الالتزامات المالية للعملاء، ومخاطر التعثر وعدم القدرة على السداد، فضلًا عن انتحال الشخصية والتلاعب والاحتيال المالي.
ومن هنا اتجهت الهيئة إلى إصدار مجموعة من القرارات التنظيمية التي تستهدف ضبط معايير تقييم الجدارة الائتمانية، وتحسين إجراءات منح التمويل، والحد من المخاطر المرتبطة بالتوسع في النشاط.
الربط اللحظي يمنع حصول العميل على تمويلات تتجاوز قدرته
من أبرز الإجراءات التي استعرضتها مساعد رئيس الهيئة، قرار الربط اللحظي بين شركات التمويل الاستهلاكي والشركة المصرية للاستعلام الائتماني «آي سكور»، بما يسمح بمتابعة العملية التمويلية في مختلف مراحلها بصورة فورية.
ويشمل نظام الربط متابعة جميع مراحل التمويل، بداية من الموافقة على منح الائتمان وصرف التمويل، مرورًا بعمليات السداد الجزئي والكلي، وصولًا إلى انتهاء التمويل أو اتخاذ الإجراءات القانونية بشأنه.
ويستهدف هذا الإجراء الحد من حصول العميل على تمويلات متعددة من جهات مختلفة تتجاوز قدرته المالية على السداد، بما يقلل احتمالات التعثر ويحافظ على جودة المحافظ الائتمانية لشركات التمويل.
كود OTP لحماية العملاء من انتحال الشخصية والاحتيال
وفي إطار تعزيز الأمان الرقمي، ألزمت الهيئة الشركات والمؤسسات العاملة في نشاطي التمويل الاستهلاكي وتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر بتحديث منظومة التحقق من هوية العملاء.
وتتضمن الضوابط إرسال رمز التحقق لمرة واحدة (OTP) إلى رقم الهاتف المحمول الشخصي للعميل، وذلك في جميع مراحل الحصول على التمويل، بدءًا من تقديم الطلب ومنح الموافقة، مرورًا بالصرف والاستخدام.
وتهدف هذه الآلية إلى التأكد من هوية المتعاملين، والحد من مخاطر انتحال الشخصية والتلاعب والاحتيال، فضلًا عن تعزيز الثقة في الخدمات التمويلية الرقمية.
التقييم السلوكي.. هل يؤثر على قبول طلب التمويل؟
ومن بين الإجراءات المهمة التي تناولتها الدكتورة رحاب طه، الاعتماد على التقييم السلوكي المستند إلى البيانات البديلة باعتباره أحد المحددات الرئيسية في عملية منح الائتمان.
وتتيح هذه الآلية لشركات التمويل تكوين صورة أكثر شمولًا عن السلوك المالي للعملاء، من خلال تحليل أنماط سداد الالتزامات، بما يساعد على تقييم الجدارة الائتمانية، خاصة بالنسبة للأشخاص الذين لا يمتلكون تاريخًا ائتمانيًا تقليديًا كافيًا.
وأوضحت مساعد رئيس الهيئة أن التقييم السلوكي لدى «آي سكور» يمثل عنصرًا داعمًا ضمن سياسة ائتمانية متكاملة، ولا يعفي شركات التمويل من مسئوليتها الأساسية في دراسة الجدارة الائتمانية لكل عميل قبل اتخاذ قرار منح التمويل.
وشددت على أن هذا التقييم ليس وسيلة للإقصاء الائتماني، وإنما أداة تساعد على توسيع قاعدة المستفيدين من التمويل غير المصرفي، وتحقيق المزيد من الشمول المالي.
ما حقوق العميل حال رفض طلب التمويل؟
حرصت الهيئة العامة للرقابة المالية على إقرار مجموعة من الضمانات التي تكفل حقوق العملاء في التعامل مع منظومة التقييم الائتماني، وتضمن الشفافية في القرارات الصادرة بشأن طلبات التمويل.
وتتمثل أبرز حقوق العملاء المرفوضين ائتمانيًا في:
- معرفة أسباب رفض طلب التمويل.
- طلب تحديث البيانات الائتمانية الخاصة بهم.
- تقديم التظلمات حال وجود بيانات غير دقيقة.
- تصحيح المعلومات التي تؤثر على التقييم الائتماني.
وتستهدف هذه الضمانات منع استبعاد العملاء بصورة غير مبررة، وإتاحة الفرصة أمامهم لتصحيح أوضاعهم الائتمانية، بما يعزز الثقة بين شركات التمويل والمتعاملين.
هل تستهدف قرارات الرقابة المالية تقييد شركات التمويل؟
أكدت الدكتورة رحاب طه أن القرارات التنظيمية والتدابير الرقابية الأخيرة لا تستهدف إبطاء نمو أنشطة التمويل غير المصرفي أو تقييد الشركات العاملة بالسوق، وإنما تستهدف إدارة المخاطر بصورة استباقية، وتحقيق التوازن بين التوسع في النشاط وحماية حقوق المتعاملين.
وأوضحت أن نجاح قطاع التمويل لم يعد مرتبطًا بحجم التمويلات الممنوحة فقط، بل أصبح يعتمد على مجموعة من المعايير، أبرزها النمو المستدام، والتمويل المسؤول، وسلامة إجراءات منح التمويلات، وجودة المحافظ الائتمانية، وحماية حقوق العملاء.
وأضافت أن الهيئة تتبنى نهجًا داعمًا للسوق، وتحرص على استمرار الحوار المجتمعي مع الكيانات العاملة بالقطاع قبل إصدار القرارات التنظيمية، بما يضمن مراعاة طبيعة النشاط واحتياجات الشركات والمتعاملين.
دعم فني وفترات لتوفيق أوضاع الشركات
وفيما يتعلق بالتعامل مع المتطلبات الرقابية الجديدة، أكدت مساعد رئيس الهيئة حرص الرقابة المالية على تقديم الدعم الفني الكامل للشركات المرخص لها بمزاولة الأنشطة الخاضعة لإشرافها، مع فتح قنوات التواصل للرد على الاستفسارات وتوضيح آليات تطبيق القرارات.
كما تتيح الهيئة فترات كافية لتوفيق الأوضاع، بما يساعد الشركات على استكمال متطلبات التطوير والالتزام بالضوابط الجديدة دون الإضرار باستمرارية نشاطها.