 وزير التخطيط: الاقتصاد المصري يستعيد مسار النمو القوي بـ5.1% ويستهدف 5.4% العام المقبل
«الإعفاء النهائي هو الأفضل».. أشرف عبد الغني يطرح 3 سيناريوهات أمام الحكومة للضريبة العقارية على المصانع
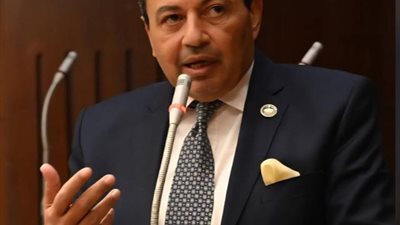
طرح النائب أشرف عبد الغني، أمين سر اللجنة الاقتصادية بمجلس الشيوخ ومؤسس جمعية خبراء الضرائب المصرية، 3 سيناريوهات أمام الحكومة للتعامل مع ملف الضريبة العقارية المفروضة على المصانع، بالتزامن مع انتهاء فترة تحمل الدولة للضريبة عن عدد من الأنشطة الصناعية.
3 سيناريوهات أمام الحكومة للضريبة العقارية على المصانع
وأوضح أشرف عبد الغني أن السيناريو الأول يتمثل في الإعفاء النهائي للمصانع من الضريبة العقارية، مؤكدًا أن هذا الخيار هو الأفضل من وجهة نظره، لما يمكن أن يترتب عليه من خفض تكلفة الإنتاج، وإتاحة الفرصة أمام المصانع لتوجيه جزء أكبر من استثماراتها نحو التشغيل والتوسعات، بما يسهم في تعزيز تنافسية المنتج المصري.
وأشار إلى أن تطبيق سيناريو الإعفاء النهائي للمصانع من الضريبة العقارية يتطلب إجراء تعديل تشريعي على قانون الضريبة العقارية.
أما السيناريو الثاني، فيتمثل في تمديد فترة تحمل الدولة للضريبة العقارية حتى عام 2030، بما يمنح النشاط الصناعي مزيدًا من الوقت للتعامل مع الضغوط الاقتصادية والتوترات الإقليمية التي تؤثر على حركة الإنتاج والاستثمار.
فيما يأتي السيناريو الثالث والأخير، وهو العودة إلى تطبيق الضريبة العقارية وفقًا للقواعد الحالية، وهو السيناريو الذي يعارضه أشرف عبد الغني، محذرًا من أن إعادة التقييم الخمسي قد تؤدي إلى ارتفاع قيمة الأعباء المستحقة على المصانع، وهو ما قد ينعكس بدوره على تكاليف الإنتاج والأسعار والهياكل التمويلية للشركات.
وأكد أمين سر اللجنة الاقتصادية بمجلس الشيوخ أن القطاع الصناعي يمثل أحد القطاعات الرئيسية في الاقتصاد المصري، حيث يوفر نحو 3.2 مليون فرصة عمل مباشرة، ويسهم بنحو 17.1% من الناتج المحلي الإجمالي.
ولفت إلى أن مستهدفات رؤية مصر 2030 تتضمن رفع مساهمة الصناعة في الناتج المحلي الإجمالي إلى 20%، إلى جانب توفير 7 ملايين فرصة عمل مباشرة، وهو ما يتطلب توفير بيئة أكثر دعمًا للنشاط الصناعي والاستثماري.
وأشار عبد الغني إلى أن الصناعة تواجه في الوقت الحالي عددًا من الضغوط، من بينها ارتفاع تكاليف الطاقة والخامات ومستلزمات الإنتاج، إلى جانب اضطراب سلاسل الإمداد والتوترات الجيوسياسية وتباطؤ الاقتصاد العالمي، مؤكدًا أن تحميل المصانع أعباء إضافية في ظل هذه الظروف قد ينعكس على قدرتها التنافسية.
وشدد على أن المصنع يختلف في طبيعته عن الأصل العقاري الاستثماري، موضحًا أن ارتفاع قيمة الأرض التي يقع عليها المصنع لا يمثل مكسبًا مباشرًا لصاحب النشاط الصناعي، لأن المنشأة الصناعية في الأساس وحدة إنتاجية تستهدف التشغيل وتوفير فرص العمل وتلبية احتياجات السوق المحلية، فضلًا عن تقليل الاعتماد على الواردات وزيادة الصادرات.
وأكد أشرف عبد الغني ضرورة إعادة النظر في الضريبة العقارية المفروضة على النشاط الصناعي، بما يحقق توازنًا بين الحفاظ على موارد الدولة من ناحية، ودعم مستهدفاتها في تعميق الصناعة المحلية وخفض تكاليف الإنتاج وتعزيز تنافسية الصادرات المصرية من ناحية أخرى.