 فنلندا وأمريكا تعززان التعاون في التقنيات الناشئة والمعادن الحيوية
فخ الاسترداد المبكر.. 6 قواعد تحميك من خسارة أرباح شهادات الادخار قبل موعد استحقاقها

يعد اللجوء إلى كسر شهادات الادخار قبل تاريخ استحقاقها أحد أكثر القرارات المالية حساسية لدى عملاء القطاع المصرفي؛ فبينما يمثل خطوة اضطرارية لتدبير سيولة نقدية عاجلة لمواجهة التزامات طارئة أو رغبة في إعادة توجيه الأموال نحو أوعية استثمارية ذات عوائد أعلى، فإن الإقدام عليه دون دراسة وافية لآليات التسوية المصرفية قد يكبد العميل خسارة فادحة تلتهم معظم الأرباح التي جناها على مدار أشهر أو سنوات.
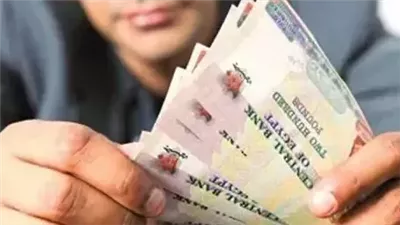
وتخضع قواعد الاسترداد المبكر لضوابط تنظيمية دقيقة يقرها كل بنك وفقاً لنوع الشهادة (ثابتة أو متغيرة العائد)، ودورية صرف الأرباح، والمدة الزمنية المنقضية منذ ربط الوعاء الادخاري. ويستلزم تجنب الخسائر غير المحسوبة الإلمام بالقواعد الحاكمة للتسوية المصرفية قبل التوقيع على طلب الاسترداد.
المحاور الستة الواجب فحصها قبل طلب الاسترداد المبكر
تتحدد الكلفة الإجمالية لقرار كسر الشهادة عبر ستة معايير رئيسية:
1. التحقق من انقضاء فترة الحظر المصرفية: تمنع اللوائح المصرفية استرداد الشهادات في أي وقت عشوائي؛ إذ تشترط البنوك مرور فترة زمنية محددة من تاريخ الشراء (تتراوح في الغالب بين 6 أشهر إلى سنة كاملة) للسماح بإجراء الكسر، وأي محاولة للاسترداد قبل هذه الفترة تعد غير مقبولة مصرفياً.
2. خفض سعر الفائدة الاستردادي: لا يُحسب العائد عند الكسر بالسعر المعلن للشهادة، بل يُعاد احتساب أرباح الفترة المنقضية وفق "جدول استرداد" يخفض نسبة الفائدة الممنوحة مقارنة بالفائدة الأصلية للشهادة.
3. التوقيت وتدرج نسبة الغرامة: تتناقص غرامة الكسر مع زيادة مدة الاحتفاظ بالشهادة؛ فالاسترداد في العام الأول يترتب عليه خصم نسبة أكبر من الأرباح مقارنة بالاسترداد في العام الثاني أو الثالث، ما يجعل حساب توقيت الكسر فارقاً في حجم السيولة المستردة.
4. تسوية الأرباح التراكمية السابق صرفها: في الشهادات ذات العائد الدوري (شهري أو ربع سنوي)، يكون العميل قد استلم بالفعل أرباحاً دورية على حسابه؛ وعند الكسر، يخصم البنك الفارق بين العائد المنصرف فعلياً والعائد الاستردادي الجديد من أصل مبلغ الشهادة إذا لم يكن هناك رصيد كافٍ في الحساب الجاري.
5. الحصول على بيان رسمي بصافي القيمة المتبقية: يجب مطالبة موظف خدمة العملاء باستخراج بيان مطبوع (Simulation Sheet) يوضح بدقة أصل المبلغ، وإجمالي العوائد المنصرفة، وقيمة الخصم الاستردادي، وصافي المبلغ النقدي الذي سيدخل الحساب فور الكسر.
6. المفاضلة بين الكسر والاحتفاظ حتى الاستحقاق: موازنة تكلفة الفرصة البديلة؛ فإذا كانت نسبة الخسارة تفوق العائد الإضافي المتوقع من أي فرصة استثمارية بديلة، أو إذا أمكن تدبير السيولة عبر بدائل تمويلية أخرى (مثل الاقتراض بضمان الشهادة بنسبة تصل لـ 90% لسداد الالتزام دون فقدان الأصل)، فإن الإبقاء على الشهادة يظل الخيار المالي الأرشد.
متى يتحول كسر الشهادة إلى قرار مالي سليم؟
لا يعد كسر الشهادة قراراً سلبياً بالمطلق، بل يرتبط بصحة الحسابات الاقتصادية البديلة في حالات محددة:
ظهور فرصة استثمارية ذات عائد معوض: عندما يفوق صافي العائد المتوقع من الوعاء الاستثماري الجديد تكلفة خسارة الأرباح القديمة بفارق ملموس ومضمون يغطي فترة الاستثمار المتبقية.
حالات الطوارئ المادية القاهرة: عند انعدام بدائل السيولة النقدية وكون تكلفة الاقتراض أو الفوائد المدينة أعلى من قيمة خصم الاسترداد المقررة من البنك.
قرب انتهاء أجل الشهادة: عندما تقترب الشهادة من موعد استحقاقها وتنخفض شريحة غرامة الاسترداد إلى مستويات شبه معدومة وفق جداول البنك.
محددات الأمان المالي قبل اتخاذ القرار النهائي
مراجعة الشروط التعاقدية الخاصة: تختلف جداول الاسترداد من وعاء مصرفي إلى آخر داخل البنك ذاته، ولا توجد قاعدة موحدة تسري على كافة الإصدارات؛ لذا يجب مراجعة العقد المبرم وتاريخ الشراء الفعلي بدقة.
حساب الخسارة الحقيقية كنسبة مئوية: قياس نسبة العائد المفقود منسوباً إلى أصل المبلغ يساعد العميل على إدراك الأثر المالي بوضوح، واتخاذ القرار استناداً إلى أرقام صافية ومؤكدة بعيداً عن التقديرات العشوائية.
