 البنك المركزي يطرح أذون خزانة بـ110 مليارات جنيه غدًا
إغلاق مضيق هرمز يعيد ضريبة الأرباح الاستثنائية لشركات الطاقة إلى الواجهة الأوروبية
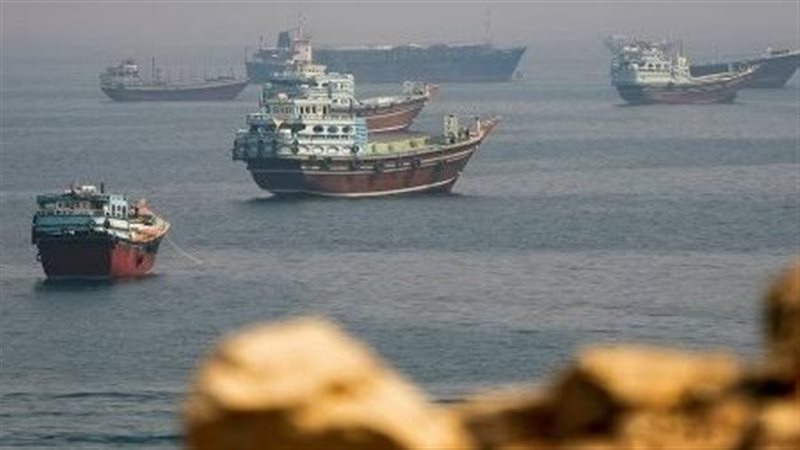
عاد ملف فرض ضريبة على الأرباح الاستثنائية لشركات الطاقة إلى واجهة النقاش الاقتصادي في أوروبا، بالتزامن مع تداعيات الحرب بين الولايات المتحدة وإيران وإغلاق مضيق هرمز، وما ترتب على ذلك من اضطرابات في إمدادات الطاقة العالمية وارتفاع ملحوظ في أسعار النفط والوقود.
وتتصاعد داخل عدد من الدول الأوروبية المطالب باتخاذ إجراءات مالية تستهدف الأرباح الإضافية التي تحققها شركات الطاقة في ظل ارتفاع الأسعار، في وقت تواجه فيه الأسر والشركات ضغوطًا متزايدة نتيجة ارتفاع تكاليف الوقود والطاقة.
ووفقًا لما أوردته وكالة «رويترز»، يناقش وزراء مالية الاتحاد الأوروبي إمكانية وضع إطار أوروبي لفرض ضريبة على الأرباح الاستثنائية لشركات الطاقة، على خلفية الارتفاع الحاد في أسعار النفط والغاز بعد إغلاق مضيق هرمز.
ولا يمثل طرح الضريبة فكرة جديدة داخل الاتحاد الأوروبي، إذ سبق أن لجأت دول الاتحاد إلى إجراءات مماثلة خلال أزمة الطاقة التي أعقبت اندلاع الحرب في أوكرانيا عام 2022، عندما أدت اضطرابات أسواق الطاقة إلى ارتفاع كبير في أسعار النفط والغاز والكهرباء.
وفي ذلك الوقت، اتجه الاتحاد الأوروبي إلى فرض مساهمة تضامنية مؤقتة على الأرباح الإضافية لبعض شركات الطاقة، قبل انتهاء العمل بهذه الإجراءات بعد فترة محدودة.
ومع تجدد أزمة الطاقة نتيجة الحرب في الشرق الأوسط وإغلاق مضيق هرمز، عاد السؤال من جديد حول إمكانية استخدام الضرائب الاستثنائية كأداة لتخفيف الأعباء عن المستهلكين وتمويل إجراءات حكومية لمواجهة ارتفاع تكاليف الطاقة.
وكانت ست دول أوروبية، هي ألمانيا وإسبانيا والبرتغال وإيطاليا وبولندا والنمسا، قد طالبت في أغسطس الماضي ببحث وضع آلية أوروبية مشتركة لفرض ضريبة على الأرباح الاستثنائية لشركات النفط، معتبرة أن أزمة الإمدادات وارتفاع الأسعار تفرض الحاجة إلى نهج مشترك.
وتقود ألمانيا في الوقت الراهن جانبًا من الضغوط السياسية باتجاه مناقشة الضريبة على مستوى الاتحاد الأوروبي.
وقال وزير المالية الألماني لارس كلينجبايل إن المفوضية الأوروبية مطالبة بتقديم نماذج وخيارات واضحة بشأن فرض ضريبة على الأرباح الاستثنائية لشركات الطاقة، داعيًا إلى طرح مقترحات خلال اجتماع وزراء مالية الاتحاد الأوروبي المقرر في أكتوبر.
ويأتي ذلك في ظل انتقادات ألمانية للشركات العاملة في قطاع النفط والطاقة، على خلفية ارتفاع الأسعار والأرباح في وقت يتحمل فيه المستهلكون والشركات تكاليف متزايدة للطاقة والوقود.
ويحظى الموقف الألماني بدعم دول أوروبية أخرى، بعدما طالبت إسبانيا والبرتغال وإيطاليا وبولندا والنمسا، إلى جانب ألمانيا، ببحث آلية أوروبية مشتركة للتعامل مع الأرباح الاستثنائية الناتجة عن أزمة الطاقة.
في المقابل، لا تبدو المفوضية الأوروبية مستعدة في الوقت الحالي لطرح تشريع موحد يفرض الضريبة على مستوى الاتحاد الأوروبي.
وقال مفوض الاقتصاد الأوروبي فالديس دومبروفسكيس إن الدول الأعضاء يمكنها بالفعل تطبيق ضرائب على الأرباح الاستثنائية على المستوى الوطني إذا قررت ذلك، مؤكدًا استعداد المفوضية للمساعدة في تبادل الخبرات ومناقشة أفضل السبل للتعامل مع الأزمة.
وشدد دومبروفسكيس على أن المفوضية لا تعتزم في المرحلة الحالية تقديم مقترح بفرض ضريبة موحدة على مستوى الاتحاد، وهو ما يعكس استمرار الخلاف بشأن مدى الحاجة إلى تدخل أوروبي مشترك، مقابل ترك كل دولة لتحديد سياستها الضريبية وفق ظروفها الاقتصادية والطاقة لديها.
ويكشف الجدل الحالي عن اختلاف في مواقف الدول الأوروبية بشأن الطريقة التي يمكن من خلالها التعامل مع الأرباح الاستثنائية.
ففي الوقت الذي تدفع فيه ألمانيا وعدد من الدول باتجاه إطار أوروبي مشترك، تبدي دول أخرى حذرًا بشأن تطبيق ضريبة موحدة، بالنظر إلى اختلاف طبيعة أسواق الطاقة والضرائب وتكاليف الإنتاج ومزيج مصادر الكهرباء بين الدول الأعضاء.
وأعرب وزير المالية الفرنسي رولان ليسكور عن موقف أكثر حذرًا، مشيرًا إلى ضرورة مراعاة خصوصية كل دولة وطبيعة تأثير أزمة الطاقة عليها قبل تحديد شكل أي إجراء ضريبي.
وفي المقابل، أبدى وزير المالية الإسباني كارلوس كويربو تأييدًا لفكرة البحث عن آلية أكثر عدالة لتوزيع تكلفة أزمة الطاقة، في ظل اعتماد الحكومات على أموال دافعي الضرائب لتمويل إجراءات تهدف إلى تخفيف فواتير الطاقة عن الأسر والشركات.
وعلى المستوى الوطني، تطبق رومانيا حاليًا ضريبة من هذا النوع على شركات قطاع الطاقة، وتشمل منتجي النفط والغاز والمصافي والموزعين، وتبلغ نسبتها 0.5% وفق البيانات الواردة في التقرير.
ومن المقرر أن يستمر العمل بهذا الإجراء حتى العام المقبل، في إطار السياسات الوطنية للتعامل مع الأرباح الناتجة عن ظروف سوق الطاقة.
وفي البرتغال، تنتظر مقترحات فرض ضريبة على الأرباح الاستثنائية استكمال الإجراءات التشريعية، وتتضمن ضريبة بنسبة 33% في حال تجاوزت أرباح الشركة متوسط أرباحها خلال العامين السابقين بأكثر من 20%.
أما بولندا فتدرس آلية مماثلة بمعدل يصل إلى 60%، مع استمرار الحاجة إلى استكمال الموافقات التشريعية اللازمة.
وتعكس هذه النماذج اختلافًا واضحًا بين الدول الأوروبية في تصميم الضرائب الاستثنائية، سواء من حيث النسبة أو طريقة تحديد الأرباح التي تخضع للضريبة أو المدة الزمنية لتطبيقها.
وتقدم بريطانيا نموذجًا مختلفًا عن معظم دول الاتحاد الأوروبي، بعدما فرضت ضريبة الأرباح الاستثنائية على شركات النفط والغاز خلال أزمة الطاقة التي بدأت عام 2022.
ولم تكتفِ الحكومة البريطانية بالإبقاء على الضريبة، بل رفعت معدلها إلى 38%، مع استمرار العمل بها حتى عام 2030.
وبحسب البيانات الواردة في التقرير، حققت الخزانة البريطانية نحو 2.9 مليار جنيه إسترليني من هذه الضريبة خلال السنة المالية 2024-2025، إلى جانب الضرائب الأخرى المفروضة على شركات النفط والغاز.
وتظل التجربة البريطانية حاضرة في النقاش الأوروبي باعتبارها نموذجًا قائمًا بالفعل لفرض ضريبة على الأرباح الإضافية التي تحققها شركات الطاقة خلال فترات ارتفاع الأسعار.
ويتزامن الجدل الضريبي مع استمرار ارتفاع أسعار النفط في الأسواق العالمية، حيث تجاوز خام برنت مستوى 100 دولار للبرميل خلال الفترة الأخيرة، في ظل المخاوف المرتبطة باضطرابات الإمدادات وحركة ناقلات النفط في المنطقة.
وفي ختام تعاملات الجمعة، تراجع خام برنت بنسبة 0.9% ليستقر عند 103.87 دولار للبرميل، بينما أغلق خام غرب تكساس الوسيط عند نحو 100.30 دولار للبرميل.
ورغم التراجع في آخر جلسات الأسبوع، ظلت أسعار النفط أعلى بكثير من مستويات ما قبل اندلاع الحرب، مع استمرار حالة عدم اليقين بشأن مستقبل الإمدادات العالمية.
وتزداد صعوبة التنبؤ بمستقبل أسعار النفط في ظل استمرار الأزمة الجيوسياسية.
وأفادت تقارير اقتصادية حديثة بأن بنك جيه بي مورجان لم يعد يمتلك، للمرة الأولى منذ اندلاع النزاع، سيناريو أساسيًا واضحًا لمسار أسعار النفط، في ظل صعوبة نمذجة تطورات الأزمة وتحديد كيفية انتهائها.
وتعكس هذه الرؤية درجة عدم اليقين التي تسيطر على سوق النفط، إذ أصبحت حركة الأسعار مرتبطة بصورة مباشرة بتطورات الحرب ومسار الملاحة في مضيق هرمز واحتمالات عودة تدفق الإمدادات إلى مستوياتها الطبيعية.
ويعد مضيق هرمز من أهم الممرات البحرية لتجارة الطاقة العالمية، ولذلك فإن استمرار القيود على حركة الملاحة عبره يفرض ضغوطًا كبيرة على الأسواق، خاصة في ظل اعتماد جزء مهم من الإمدادات العالمية على المنطقة.
وقد حذرت تحليلات للمفوضية الأوروبية من أن استمرار اضطرابات الملاحة في المضيق لفترة طويلة يمكن أن يؤدي إلى ارتفاع حاد في أسعار النفط والغاز، مع انعكاسات مباشرة على التضخم والنمو الاقتصادي في دول الاتحاد الأوروبي.
وتشير هذه المعطيات إلى أن مستقبل الضريبة المقترحة سيظل مرتبطًا بدرجة كبيرة بتطورات سوق الطاقة؛ فإذا تراجعت الأسعار واستقرت الإمدادات، قد تنخفض الأرباح الإضافية التي تستهدفها الضريبة، بينما قد يؤدي استمرار الأزمة وارتفاع الأسعار إلى زيادة الضغوط السياسية لفرضها.
ومن المنتظر أن تمثل الأسابيع المقبلة اختبارًا لموقف المفوضية الأوروبية والدول الأعضاء بشأن مستقبل الضريبة.
فمع استمرار الضغوط الألمانية ومطالب الدول المؤيدة للضريبة، يظل السؤال الرئيسي هو ما إذا كان الاتحاد الأوروبي سيتجه نحو صياغة إطار مشترك، أم سيترك للدول الأعضاء حرية اتخاذ إجراءات منفردة.
وفي حال استمرار النهج الوطني، قد تظهر مجموعة مختلفة من القواعد الضريبية داخل الاتحاد الأوروبي، بحيث تختلف معدلات الضريبة وآليات احتساب الأرباح ومدد التطبيق من دولة إلى أخرى.
اقرأ أيضًا.. السيسي يوجه بجذب استثمارات جديدة في الذكاء الاصطناعي والحوسبة السحابية ومراكز البيانات