 «السلامة الرقمية».. قانون جديد لحماية الأطفال والمجتمع من مخاطر السوشيال ميديا| تفاصيل
لحماية المتعاملين.. «الرقابة المالية» تصدر ضوابط إلزامية لشركات التأمين بوثائق الاستثمار بالذهب
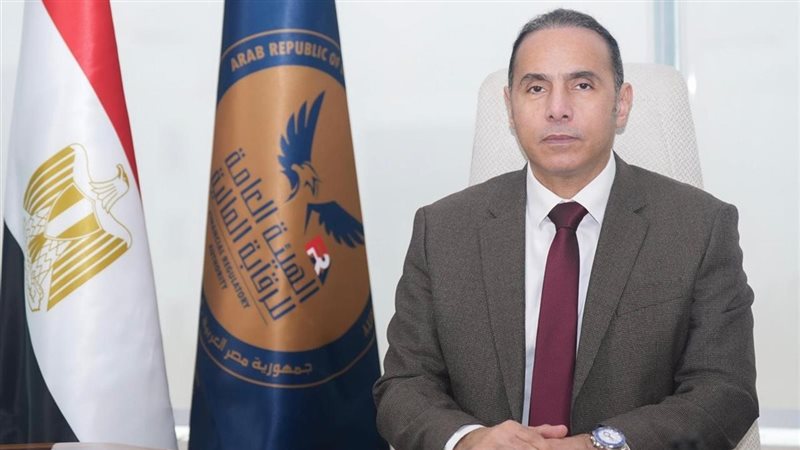
أصدر الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، تعميماً تنظيمياً عاجلاً إلى كافة شركات التأمين العاملة في السوق المصرية، تضمن حزمة من الضوابط والإجراءات الرقابية الإلزامية الهادفة إلى ترسيخ مبادئ الشفافية وحماية حقوق المتعاملين في وثائق التأمين التي تتضمن استراتيجيات استثمارية مرتبطة بالذهب.
وجاء هذا التحرك الرقابي الحاسم في إطار التدخل لضبط الممارسات التسويقية؛ عقب رصد الهيئة لشكاوى وممارسات سلبية تسببت في حدوث خلط لدى شريحة من العملاء بين المنتجات التأمينية المرتبطة بوحدات استثمارية وبين الودائع والحسابات المصرفية التقليدية، لاسيما عند ترويج تلك الوثائق عبر منافذ وفروع البنوك (التأمين البنكي - Bancassurance).
الإفصاح عن المكون الاستثماري وحظر تضليل تملك الذهب
ألزم التعميم الشركات بتبني معايير إفصاح دقيقة تمنع استغلال اسم "الذهب" كأداة ترويجية غير منضبطة، عبر عدة محددات:
- الإفصاح المسبق: إحاطة العميل كتابةً وبصورة واضحة غير قابلة للتأويل بالطبيعة التأمينية للمنتج، وجدول توزيع الاشتراكات بين التغطية التأمينية والمكون الاستثماري، والمخاطر السعرية للذهب عالمياً ومحلياً.
- إعلان مدير الاستثمار: تحديد جهة إدارة الاستثمار أو الصندوق المالي المتخصص الذي تتداول الوثيقة من خلاله، مع حظر إيحاء شركة التأمين بأنها تمتلك الأصل المادي (سبائك الذهب) أو تديره مباشرة إذا لم يكن ذلك صحيحاً ومثبتاً قانونياً.
- شروط التصفية والتسلم العيني: تبيان ما إذا كان يحق للعميل عند الاسترداد تسلم سبائك ذهبية عينية أو الحصول على قيمتها النقدية، مع تحديد دقيق للأسس الحسابية المعتمدة لتقييم وثيقة الاسترداد وتكاليف الخروج المبكر.
الفصل الجذري بين وثائق التأمين والشهادات البنكية
شددت الهيئة على إغلاق كافة الثغرات التسويقية التي توحي بأن المنتج التأميني هو وعاء ادخاري مصرفي:
- حظر التسميات المضللة: منع استخدام أي عبارات أو عروض دعائية عبر القنوات المصرفية توحي بأن الوثيقة "وديعة" أو "شهادة ادخار بعائد ذهبي"، أو تمنح عائداً ثابتاً غير متفق مع طبيعة الاستثمار في الأصول المتغيرة.
- مراجعة المواد الترويجية: حظر تضمين المطويات أو الإعلانات الرقمية أي بيانات غير دقيقة تخالف النموذج واللائحة المعتمدة رسمياً من الهيئة العامة للرقابة المالية.
إقرار العميل الموثق.. سند قانوني إلزامي قبل إتمام التعاقد
استحدثت الرقابة المالية أداة إجرائية إلزامية لضمان وعي المستهلك المالي؛ حيث أوجب القرار الحصول على إقرار موثق وموقع من العميل قبل التوقيع على عقد التأمين، يشمل:
- علمه التام والنافي للجهالة بأن المنتج موضوع العقد هو منتج تأميني صادر عن شركة تأمين وليس حساباً أو وديعة مصرفية تابعة للبنك المروج.
- استلامه وفهمه الكامل لكافة شروط المنتج، ومزاياه، ومخاطر تقلبات أسعار الذهب، وآليات التصفية.
- منحه الوقت والفرصة الكافية من جانب مسؤولي المبيعات للاستفسار ومناقشة بنود الوثيقة قبل دفع أول قسط.
- التزام الشركة: لا يعفي هذا الإقرار شركة التأمين أو وسيطها من المسؤولية التنظيمية والقانونية حال ثبوت التدليس أو التقصير في تقديم المعلومات.
مهلة شهر لتصويب النماذج وأساليب التسويق البنكي
منحت الهيئة العامة للرقابة المالية شركات التأمين مهلة أقصاها شهر واحد من تاريخ صدور التعميم (أكتوبر 2026)، لتوفيق أوضاعها عبر:
- مراجعة شاملة لكافة النماذج والعقود والوسائل التسويقية المعتمدة في شبكات الفروع البنكية.
- تطبيق ضوابط رقابة داخلية تضمن التزام أطقم المبيعات بشرح الحدود التأمينية والرسوم الإدارية.
- إرسال تقرير تنفيذي رسمي للهيئة يتضمن الإجراءات المتخذة، مرفقاً به نموذج "إقرار العميل" المستحدث للاعتماد والتطبيق الفوري.