 المؤبد وغرامة 100 ألف جنيه لعامل بتهمة الاتجار بالمخدرات بجرجا
دراسة بالشيوخ تكشف مفاجأة بشأن ضرائب أصحاب الحد الأدنى للأجور.. 36 ألف جنيه خارج الإعفاء

كشفت دراسة أثر تشريعي مطروحة أمام اللجنة الاقتصادية بمجلس الشيوخ عن فجوة بين الحد الأدنى للأجور وحد الإعفاء الضريبي، بعدما تبين أن 36 ألف جنيه من الدخل السنوي للعامل الذي يتقاضى الحد الأدنى للأجور تقع خارج نطاق الإعفاء الحالي، ما يفتح الباب أمام مطالبات بإعادة النظر في شرائح الإعفاء الضريبي وتخفيف الأعباء عن أصحاب الدخول المحدودة.
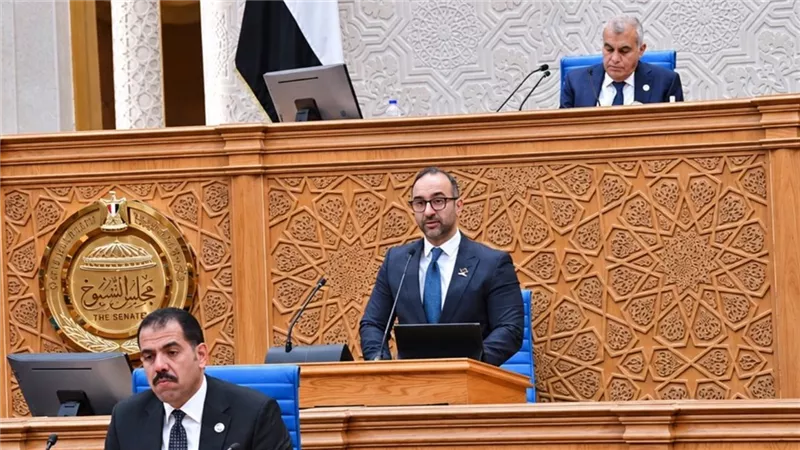
وتناقش اللجنة الاقتصادية بمجلس الشيوخ دراسة مقدمة من النائب أشرف عبد الغني، بشأن تعديل المادتين (8) و(13 بند 1) من قانون الضريبة على الدخل رقم 91 لسنة 2005، بهدف رفع حد الإعفاء الضريبي إلى 100 ألف جنيه سنويًا، بما يتناسب مع الزيادة في الأجور وارتفاع تكاليف المعيشة.
وأوضحت المذكرة الإيضاحية للدراسة أن الحد الأدنى للأجور يبلغ 96 ألف جنيه سنويًا، مقابل 60 ألف جنيه حدًا للإعفاء الضريبي، وهو ما يعني أن 36 ألف جنيه من إجمالي الدخل السنوي للعامل الذي يحصل على الحد الأدنى للأجور تتجاوز حد الإعفاء وتخضع للضريبة، وفقًا لما ورد بالدراسة.
أشرف عبد الغني يطالب برفع الإعفاء الضريبي إلى 100 ألف جنيه
وأكد النائب أشرف عبد الغني، خلال اجتماع اللجنة الاقتصادية، أن رفع حد الإعفاء الشخصي المنصوص عليه في المادة (13 بند 1) إلى 100 ألف جنيه يمثل استجابة ضرورية للتغيرات الاقتصادية والزيادات المتواصلة في أسعار السلع والخدمات الأساسية.
وأوضح أن الإعفاء الضريبي لا يقتصر على كونه ميزة مالية للعاملين، لكنه يرتبط بالحفاظ على القوة الشرائية للمواطنين، وضمان احتفاظهم بدخل يساعدهم على الوفاء بالتزاماتهم المعيشية، في ظل الضغوط الاقتصادية الحالية.
تخفيف الأعباء عن محدودي الدخل ومواجهة التهرب الضريبي
وأشارت الدراسة إلى أن رفع حد الإعفاء إلى 100 ألف جنيه من شأنه تخفيف الأعباء عن أصحاب الدخول المنخفضة، وإخراج شريحة منهم من دائرة الفحص والمطالبات الضريبية، بما يتيح لمصلحة الضرائب توجيه مواردها وجهودها الرقابية نحو الأنشطة الاقتصادية الكبرى ومكافحة التهرب الضريبي.
كما يستهدف المقترح تحقيق قدر أكبر من العدالة الضريبية، من خلال إعادة التوازن بين دخول العاملين والضرائب المفروضة عليهم، مع تحسين كفاءة التحصيل الضريبي وتوجيه الجهد الرقابي إلى مصادر الإيرادات الأكثر قدرة على تحقيق حصيلة للدولة.