 منتخب مصر للطائرة النسائية يواجه فرنسا وتركيا في كأس العالم 2027
اجتماع الاحتياطي الفيدرالي يحدد اتحاهات أسعار الذهب وعوائد الأسهم الأمريكية
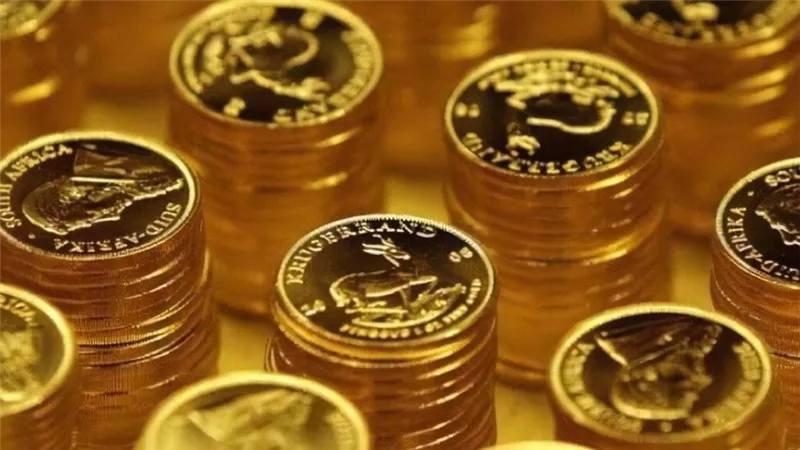
تهتم الأسواق العالمية بنتائج اجتماع مجلس الاحتياطي الفيدرالي الأميركي هذا الأسبوع، وسط حالة من عدم اليقين بشأن اتجاه أسعار الفائدة، وتأثير القرارات المرتقبة على الذهب والدولار وعوائد السندات والأسهم. وتأتي هذه التطورات بعد تعرض المعدن الأصفر لضغوط بيعية قوية دفعته إلى الإغلاق دون مستوى 4 آلاف دولار للأونصة، قبل أن يسجل ارتفاعات محدودة بالتزامن مع تراجع النفط وعوائد السندات.
نبرة الفيدرالي تحسم اتجاه الأسواق
يرى دانيال البنا، مستشار إدارة الأصول المالية في شركة «Hewar Group»، أن تصريحات الفيدرالي بشأن مسار السياسة النقدية ستكون أكثر أهمية من قرار الفائدة نفسه، في ظل استمرار التحديات المرتبطة بالتضخم ومخاطر تباطؤ سوق العمل.
وأوضح أن ارتفاع مؤشر أسعار المنتجين، إلى جانب استمرار الضغوط على أسعار المستهلكين والتضخم الأساسي، يشير إلى أن الضغوط السعرية قد تكون أوسع من تأثيرات الطاقة وحدها، خاصة مع زيادة تكاليف الديزل والنقل وانعكاسها على الإنتاج والأسعار النهائية.
وتترقب الأسواق تثبيت أسعار الفائدة خلال الاجتماع الحالي، مع متابعة إشارات البنك المركزي بشأن قراراته المقبلة، ومدى قدرته على تحقيق التوازن بين استقرار الأسعار والحفاظ على قوة سوق العمل.
الذهب بين الهبوط والتعافي
وحذر البنا من أن تبني الفيدرالي نبرة متشددة، مع الإشارة إلى استمرار مخاطر التضخم وإمكانية إبقاء الفائدة مرتفعة لفترة أطول، قد يجدد الضغوط البيعية على الذهب.
وأشار إلى أن كسر مستوى 3950 دولارًا للأونصة قد يدفع الأسعار نحو نطاق يتراوح بين 3870 و3880 دولارًا. في المقابل، فإن تبني لهجة أكثر توازنًا، مع الاهتمام بمخاطر ضعف سوق العمل، قد يحد من صعود الدولار والعوائد، ويمنح الذهب فرصة للتعافي.
كما تمثل التوترات الجيوسياسية وارتفاع تكاليف الطاقة عوامل إضافية قد تزيد تقلبات الأسواق وتعقد قرارات السياسة النقدية.
الفائدة المرتفعة تضغط على الأسهم
وعلى صعيد الأسهم الأميركية، تبرز تكلفة التمويل باعتبارها أحد أهم التحديات أمام الشركات، خصوصًا شركات النمو التي تعتمد على الاقتراض لتمويل توسعاتها وخططها المستقبلية.
وأكد البنا أن اتجاه الأسواق لن يتحدد بقرار الفائدة وحده، بل بتوقعات السياسة النقدية خلال الفترة المقبلة، وما ستكشف عنه تصريحات الفيدرالي بشأن التضخم والعوائد ومستقبل الاقتصاد الأميركي.
